從近億凈利潤到暫停經營 新三板公司奧其斯的技術轉讓之路為何中斷?
曾經在2016年創造近億元凈利潤的新三板明星公司奧其斯,如今卻宣布暫停經營。這一消息在資本市場引發廣泛關注:一家盈利能力曾如此強勁的企業,為何會在短短數年間走向停擺?其主打的“技術轉讓”模式,又為何未能支撐其持續發展?
一、明星光環:2016年的高光時刻
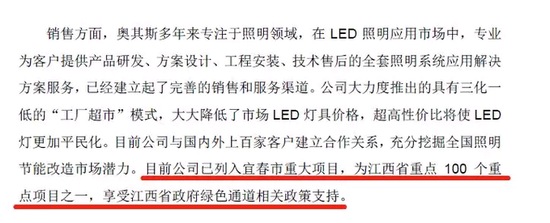
奧其斯(全稱“奧其斯科技股份有限公司”)曾是新三板市場上備受矚目的企業之一,主營業務涵蓋LED照明產品的研發、生產與銷售,以及相關技術轉讓服務。2016年,公司交出了一份亮眼的成績單——凈利潤接近億元人民幣。
對于一家新三板掛牌企業而言,這樣的利潤水平相當罕見。彼時,奧其斯憑借“技術轉讓+產品制造”的雙輪驅動模式,在行業中樹立了獨特定位。技術轉讓業務尤其被視為輕資產、高毛利的增長引擎,公司對外輸出的不僅是產品,還包括專利技術、生產工藝和整體解決方案。
二、技術轉讓模式的邏輯與隱憂
模式的吸引力
奧其斯的技術轉讓業務,核心是將自主研發的LED照明相關技術,以授權、轉讓或合作開發的形式輸出給其他企業。這種模式的優點顯而易見:
- 邊際成本低,技術一旦研發成功,可多次授權復用;
- 毛利率高,不依賴大規模固定資產投入;
- 可快速形成收入,尤其適合在行業技術迭代期搶占市場。
2016年前后,正值LED照明行業快速普及、大量中小廠商爭相涌入的階段。奧其斯的技術轉讓業務契合了市場需求,帶來了可觀的利潤回報。
模式背后的風險
技術轉讓本質上是一把雙刃劍:
技術轉讓的收入往往具有一次性或項目制特征,難以形成持續穩定的現金流。一旦行業技術趨于成熟、需求方減少,收入便會迅速萎縮。
技術轉讓容易導致核心能力外溢。當公司將關鍵技術輸出給競爭對手或潛在競爭者后,自身的差異化優勢可能被稀釋,制造與銷售業務也可能受到沖擊。
再次,客戶集中度風險較高。若技術轉讓收入依賴少數大客戶,任何一家客戶的流失或經營困難,都會對奧其斯造成重大打擊。
三、從巔峰到停擺:困境的多重疊加
奧其斯走向暫停經營,并非單一因素所致,而是多重壓力疊加的結果。
1. 行業競爭加劇,技術紅利消退
LED照明行業在經歷爆發式增長后,迅速進入產能過剩和價格戰階段。技術逐漸成為行業共識,標準化的產品和工藝不再稀缺,技術轉讓的市場空間被大幅壓縮。奧其斯賴以獲利的技術轉讓模式,失去了此前的稀缺性溢價。
2. 資金鏈承壓
盡管2016年凈利潤可觀,但利潤并不等同于現金流。若應收賬款高企、回款周期拉長,公司實際可支配資金可能遠低于賬面利潤。一旦融資環境收緊、銀行授信下降,資金鏈便面臨斷裂風險。
3. 經營戰略與市場變化脫節
有分析認為,奧其斯在技術轉讓之外,未能及時建立起具有持續競爭力的自主品牌和規模化制造體系。當技術轉讓收入下滑時,缺乏足夠的業務支柱來緩沖沖擊。
4. 新三板市場環境變化
新三板市場的流動性問題長期存在,企業融資難度較大。對于奧其斯而言,掛牌并未能持續帶來便捷的融資渠道,反而在規范治理、信息披露等方面增加了運營成本。當公司經營遇困時,無法借助資本市場有效紓困。
四、技術轉讓企業的警示
奧其斯的案例,為依賴技術轉讓模式的企業提供了幾點警示:
第一,技術轉讓不能替代核心競爭力建設。技術輸出的前提是自身持續領先,若研發投入跟不上,技術優勢很快會被追平。
第二,收入結構需要多元化。過度依賴單一業務或少數客戶,抗風險能力必然薄弱。企業應在技術轉讓之外,培育自主產品、品牌或服務收入。
第三,現金流比利潤更重要。凈利潤高不代表企業健康,應收賬款管理、回款效率和融資能力同樣關鍵。
第四,密切關注行業周期。技術型企業的紅利期往往短暫,必須在紅利期結束前完成戰略轉型或能力積累。
五、
從2016年近億元凈利潤,到如今宣布暫停經營,奧其斯的起落令人唏噓。它曾經憑借技術轉讓模式在新三板市場嶄露頭角,卻未能將短期紅利轉化為長期競爭力。技術轉讓本身并非錯誤,錯誤在于將其視為永續增長的引擎,而忽視了技術迭代、現金流管理和業務多元化的根本重要性。
對于仍在探索技術轉讓商業模式的企業而言,奧其斯的經歷是一面鏡子:技術可以變現,但只有持續創新和穩健經營,才能讓企業走得更遠。
如若轉載,請注明出處:http://www.i-datong.com/product/52.html
更新時間:2026-10-28 18:51:30